

Как темные данные из отказов в B2B-кредитовании выявляют скрытые платежеспособные ниши
«Темные данные» из отклоненных заявок на B2B-кредитование – это не просто статистика неудач, а ценный источник информации для поиска неочевидных, но платежеспособных клиентских сегментов. Анализируя причины отказов и специфику таких компаний, отдел продаж получает возможность переквалифицировать лиды и предложить им альтернативные продукты или условия. Это позволяет эффективно расширять b2b воронку и повышать конверсию.
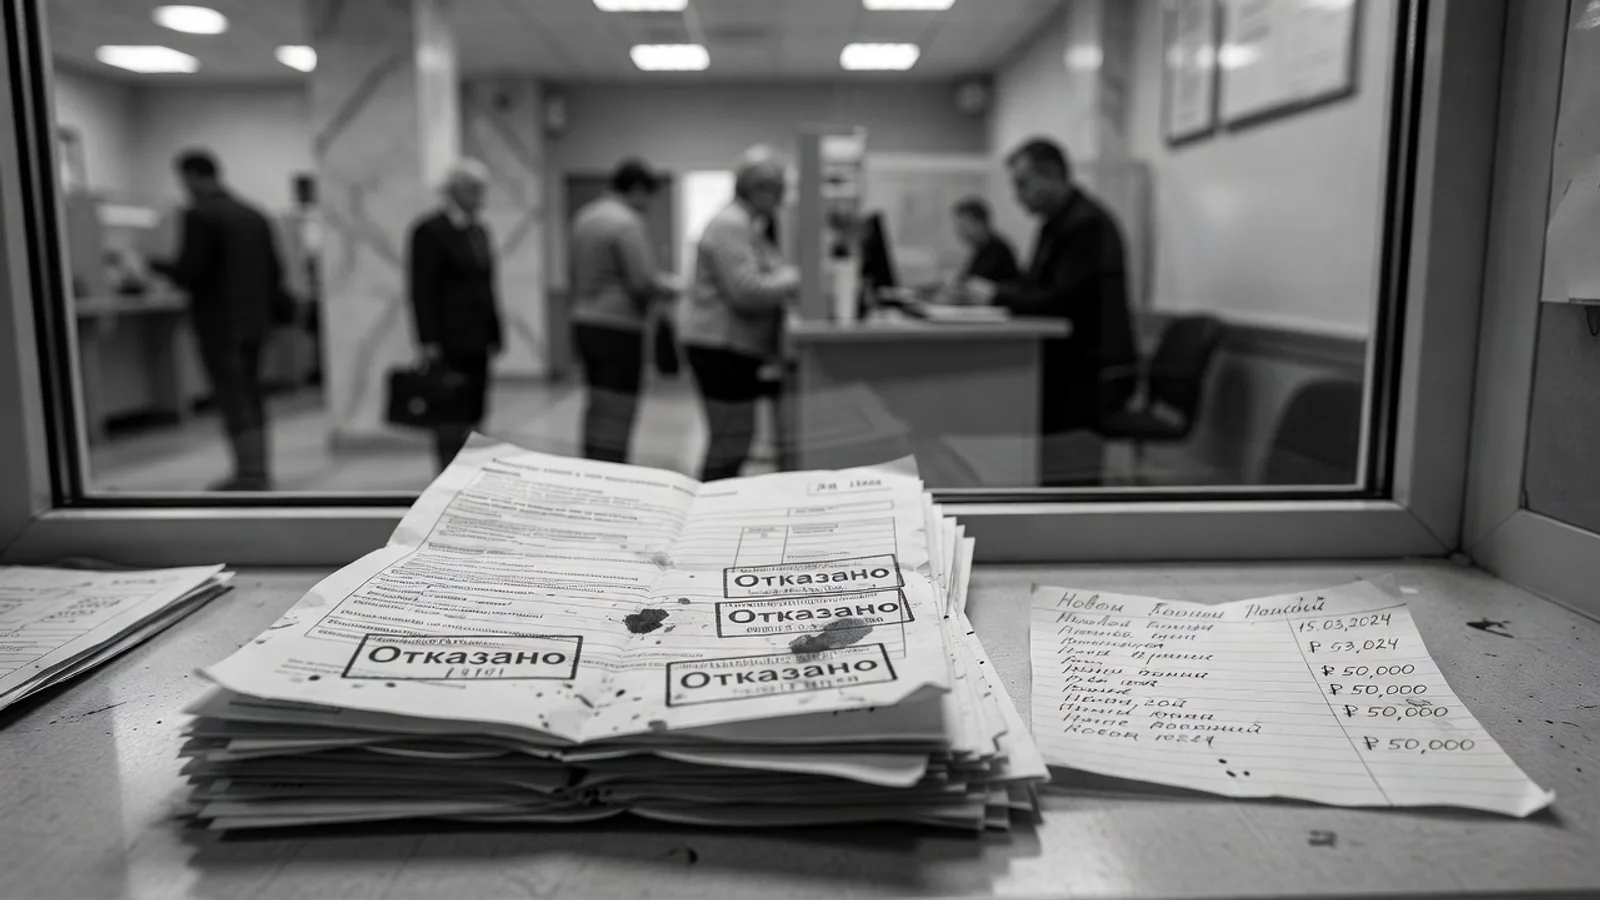
В любом B2B-бизнесе, где есть кредитование или постоплата, часть заявок стабильно отклоняется. Банки, лизинговые компании, поставщики товаров с отсрочкой платежа – все сталкиваются с этими отказами. Большинство руководителей отдела продаж и финансовых директоров воспринимают их как окончательный приговор: клиент неплатежеспособен, закрываем сделку, идем дальше. Это фундаментальная ошибка. Под поверхностью этих «мертвых» лидов скрыт целый пласт ценной информации, так называемые «темные данные», которые при правильном анализе могут привести к открытию новых, ранее неочевидных, но весьма платежеспособных ниш.
Эти «темные данные» – это совокупность всех атрибутов клиента, которые были собраны в процессе рассмотрения заявки, но не привели к выдаче кредита или предоставлению отсрочки. Это могут быть данные о выручке, структуре собственности, отраслевой принадлежности, история взаимоотношений с другими финансовыми институтами, даже тип и размер запрашиваемого продукта. Главное здесь – понять, что отказ не всегда означает полное отсутствие платежеспособности. Он часто указывает на несоответствие клиента текущим риск-моделям или продуктовым линейкам компании, но не исключает его как потенциального покупателя других, возможно, менее рисковых или адаптированных предложений.
Почему отказы – это не тупик, а начало пути
Типичная ситуация: отдел продаж генерирует лид, квалифицирует его, клиент выражает интерес к кредиту или лизингу, но финансовый отдел или служба безопасности дают отказ. Что дальше? Часто лид просто уходит в архив с пометкой «отказ». Это равносильно тому, чтобы выкинуть на улицу золото, посчитав его за мусор. Каждый отказ содержит причины, и именно эти причины – ключи к скрытым возможностям. Проблема большинства компаний в том, что они не углубляются в системный анализ этих причин.
Мы должны пересмотреть само отношение к отказам. Это не провал, а сигнал. Сигнал о том, что наша текущая продуктовая матрица или критерии оценки не охватывают весь спектр рынка. Это, по сути, бесплатное исследование рынка, проведенное за счет потенциального клиента, который сам пришел к нам и предоставил свои данные. Игнорировать такую информацию – непростительная роскошь для b2b отдела продаж.
Квалификация лидов: отказ как новая возможность
На первом этапе, когда лид поступает в b2b воронку, менеджер по продажам проводит его первичную квалификацию. Здесь мы используем, как правило, базовые критерии: отрасль, размер компании, потребность. Но вот после отказа процесс квалификации должен не останавливаться, а перезапускаться с учетом новых данных. Менеджер должен не просто принять отказ, а выяснить его конкретную причину, используя те же навыки, что и при первичном общении.
Например, если причина отказа – недостаточная выручка для запрашиваемого объема кредита, это не значит, что компания неплатежеспособна в принципе. Возможно, ей нужен меньший объем, или другой продукт. Если причина – специфичная отрасль, которую мы считаем высокорисковой, это повод глубже изучить эту отрасль и понять, какие ее сегменты все же могут быть надежными.
Отказ – это всего лишь несоответствие текущим правилам, а не приговор клиенту. Правила можно и нужно адаптировать, если видите перспективу.
— Андрей Луконин
Методология работы с «темными данными» отказов
Чтобы превратить отказы в новые сделки, нужен системный подход. Он состоит из нескольких ключевых этапов, каждый из которых требует внимания и четких процедур.
Этап 1: Сбор и детализация причин отказа
Необходимо внедрить жесткую регламентацию по фиксации причин отказа. Это не должно быть общее «не прошел скоринг». Требуются конкретные параметры: низкий оборот для запрашиваемого лимита, наличие судебных исков, высокая долговая нагрузка, нестабильная отрасль, короткий срок работы на рынке, специфические запросы, не вписывающиеся в стандартные продукты. Эти данные должны быть структурированы и заноситься в CRM-систему, чтобы их можно было анализировать.
Этап 2: Анализ паттернов отказов и сегментация
Когда накопится достаточный объем данных, приступайте к их анализу. Ищите повторяющиеся паттерны. Какие отрасли чаще всего получают отказы? Какие объемы кредитования? Какие причины преобладают? Это позволит выделить сегменты клиентов, которые массово «отваливаются» по схожим причинам. Возможно, это новые, быстрорастущие ниши, которые пока не вписываются в старые критерии оценки рисков, но потенциально очень привлекательны.
Пример: вы можете обнаружить, что компании из сектора IT-услуг с выручкой до 50 миллионов рублей часто получают отказ по причине недостаточного залогового обеспечения, хотя их оборачиваемость средств высокая, а маржинальность превышает среднюю по рынку. Это сигнал.
Этап 3: Переквалификация и создание альтернативных предложений
После выявления сегментов необходимо разработать для них специализированные предложения. Отдел маркетинга вместе с продажами должен продумать, какой продукт или условия могут подойти таким клиентам. Возможно, это будет более короткий срок кредитования, меньший объем, более гибкие условия залога, или, в конце концов, вообще другой продукт, который не является кредитом, но решает их проблему.
Отдел продаж получает скрипты и обучение для повторного контакта с этими «отказниками». Цель – не уговорить на первоначальный продукт, а предложить то, что соответствует их реальному профилю и потребностям, учитывая причину отказа. Это принципиально другой подход к квалификации лидов, который превращает минус в плюс.
Практический кейс: Открытие ниши поставщиков оборудования для HoReCa
Одна крупная лизинговая компания в течение полугода стабильно отказывала 65% заявок от малых и средних поставщиков оборудования для сектора HoReCa (гостиницы, рестораны, кафе). Основная причина отказа – «недостаточный размер бизнеса и высокий отраслевой риск». Руководитель отдела продаж, Андрей, заметил, что, несмотря на отказы, количество заявок из этого сегмента не уменьшалось, а клиентская база HoReCa активно росла. Это противоречило стандартной логике риск-менеджмента.
Андрей инициировал углубленный анализ «темных данных». Они выгрузили все 500+ отклоненных заявок за полгода и начали выявлять общие характеристики. Выяснилось, что большинство этих поставщиков не только стабильно работали на рынке 3-5 лет, но и имели высокую оборачиваемость склада и диверсифицированную клиентскую базу (несколько крупных клиентов, а не один). Проблема была в том, что стандартный скоринг не учитывал специфику их бизнеса: многие работали с минимальным залоговым обеспечением, а их обороты не всегда дотягивали до установленных пороков для крупных кредитов. Однако их потребность в оборотном капитале и лизинге оборудования была постоянной.
Вместо того чтобы списывать их, компания разработала пилотный продукт: лизинг на меньшие суммы (до 5 миллионов рублей) с более коротким сроком (до 2 лет) и гибкими графиками платежей, привязанными к сезонности HoReCa. При этом критерии оценки были скорректированы: вместо жесткого требования к залогу, стали больше внимания уделять истории взаимоотношений с поставщиками и динамике выручки за последние 12 месяцев.
Отдел продаж получил список из тех самых 500+ «отказников» и специальные скрипты. Менеджеры звонили им с новым предложением, не упоминая, что заявка ранее была отклонена по другой программе. Результат: за три месяца удалось заключить 120 новых сделок на общую сумму 300 миллионов рублей, а средний чек на клиента составил 2,5 миллиона рублей. Уровень дефолтов в этой новой нише оказался ниже, чем по «стандартным» клиентам, за счет адаптации условий к их специфике. Это доказывает, что анализ отказов и поиск скрытой платежеспособности – это не просто теория, а мощный инструмент роста.
Инструменты и технологии для анализа «темных данных»
Для эффективной работы с отказами потребуются современные инструменты. В первую очередь, это мощная CRM-система, которая позволяет гибко настраивать поля для фиксации причин отказа и их параметров. Не менее важны аналитические платформы.
- CRM-системы: Должны позволять менеджеру фиксировать детальную причину отказа, а не просто статус «Отклонено». Важно, чтобы причины были классифицированы, а не вводились в свободной форме.
- BI-системы (Business Intelligence): Tableau, Power BI, Qlik Sense – эти инструменты позволяют визуализировать данные, строить срезы по отраслям, причинам, размерам компаний и выявлять корреляции, которые неочевидны в сырых данных.
- Предиктивная аналитика: При больших объемах данных можно использовать машинное обучение для выявления неочевидных связей между атрибутами клиента и потенциальным успехом сделки по измененным условиям. Модель может предсказать, какие «отказники» с большей вероятностью согласятся на альтернативное предложение.
- Интеграция с внешними источниками данных: Подключение к базам данных контрагентов, сервисам проверки компаний (например, СПАРК, Контур.Фокус) позволяет обогатить профиль «отказника» и получить полную картину его платежеспособности.
Роль отдела продаж в работе с отказами
Отдел продаж – не просто исполнитель, а активный участник процесса. Менеджеры, работающие «в полях», первыми сталкиваются с отказами и могут собрать первичную информацию. Их фидбэк критичен для формирования гипотез и корректировки стратегии.
- Обучение менеджеров: Проведите тренинги по «вторичной квалификации». Объясните, что отказ – это не повод закрывать лид, а возможность предложить что-то другое. Разработайте скрипты для выяснения истинных причин отказа.
- Коллаборация с финансовым и риск-отделом: Создайте регулярные встречи, где менеджеры могут обсуждать кейсы отказов, а финансовые специалисты – давать обратную связь и объяснять логику решений. Это поможет выявить «серые зоны», где можно скорректировать подходы.
- Мотивация: Включите в KPI менеджеров метрики по работе с «отказниками» и конверсии из них в сделки. Это даст им стимул не просто архивировать, а дорабатывать эти лиды.
Сила B2B-продаж не в количестве звонков, а в умении слушать и адаптироваться. Отказ – самый громкий сигнал к адаптации.
— Неизвестный автор
Преодоление сопротивления и рисков
Внедрение такой системы сталкивается с сопротивлением. Финансовый отдел может беспокоиться о росте рисков, отдел продаж – о дополнительной нагрузке. Важно донести до всех, что речь идет не о снижении стандартов, а о более тонкой настройке продуктовой линейки и критериев оценки.
- Пилотные проекты: Начните с небольших пилотных проектов, фокусируясь на одном-двух сегментах «отказников». Это позволит проверить гипотезы с минимальными рисками.
- Четкие метрики успеха: Заранее определите, что будет считаться успехом: снижение процента отказов в целевых сегментах, увеличение конверсии из «отказников», рост выручки в новой нише.
- Риск-менеджмент: Разрабатывайте новые предложения в тесном сотрудничестве с риск-отделом. Вместо того чтобы снижать требования, адаптируйте их, создавая более безопасные, но подходящие для конкретных сегментов условия.
Выводы и практические шаги
- 1.Не списывайте отказы: Каждый отклоненный лид содержит ценные «темные данные», которые могут указать на новые платежеспособные ниши.
- 2.Детализируйте причины: Внедрите систему точной фиксации причин отказа в CRM, избегая общих формулировок.
- 3.Анализируйте паттерны: Используйте BI-инструменты для выявления закономерностей среди отклоненных заявок и сегментации клиентов.
- 4.Разрабатывайте альтернативы: Создавайте специальные продукты или условия для выявленных сегментов, которые не прошли по стандартным критериям.
- 5.Обучите отдел продаж: Подготовьте менеджеров к повторной квалификации «отказников» и работе с новыми предложениями.
- 6.Мотивируйте результат: Включите метрики по работе с отклоненными лидами в систему мотивации отдела продаж.
- 7.Начните с пилота: Тестируйте гипотезы на небольших сегментах, чтобы минимизировать риски и доказать эффективность нового подхода.
Экономическая выгода: монетизация отказов
Работа с «темными данными» отказов – это не просто улучшение процессов, это прямая монетизация упущенных возможностей. Каждый отказ, который вы не проанализировали, – это потенциальная упущенная выручка. Компании зачастую фокусируются на конверсии существующих лидов, забывая, что за стеной отказов скрывается огромный неисследованный рынок. Своевременная переработка и адаптация предложений на основе полученных данных позволяет не только дожать «пограничных» клиентов, но и выявить целые сегменты, которые ранее были вне фокуса.
Речь идет не только о продаже альтернативного продукта, но и о долгосрочных отношениях. Представьте, вы отказали клиенту в кредите на крупный проект, но предложили ему лизинг оборудования или поэтапное финансирование через партнерскую программу. Клиент, который получил решение своей проблемы, даже если оно отличается от первоначального запроса, становится лояльным. Он запомнит, что вы не просто отмахнулись, а предложили выход. Это создаёт основу для будущих сделок и формирует позитивный имидж.
Расширение продуктовой линейки на основе данных
Глубокий анализ причин отказов часто подсвечивает пробелы в вашей продуктовой линейке. Если вы постоянно отказываете бизнесу, например, в кредитах на развитие стартапов из-за высоких рисков, это не всегда означает, что стартапы – плохие клиенты. Возможно, ваш продукт не адаптирован под их специфические потребности и рисковую модель. Это может быть сигналом для разработки нового, специализированного финансового продукта, например, венчурного кредитования или мезонинного финансирования.
Использование «темных данных» для продуктового развития – это проактивный подход. Вы не ждете, пока конкуренты займут новую нишу, а сами её формируете. Например, анализируя отказы в финансировании сезонного бизнеса, вы можете понять, что рынку нужен продукт с гибким графиком платежей, учитывающим пики и спады активности. Это не только увеличит вашу долю рынка, но и укрепит репутацию инновационной компании, которая понимает своих клиентов.
Оптимизация скоринговых моделей
Скоринговые модели – это основа кредитования. Но они не статичны. Отказы, особенно те, что были ошибочными или привели к уходу потенциально платежеспособного клиента, – это ценнейшая информация для их донастройки. Анализируя «темные данные», вы можете выявить новые факторы риска или, наоборот, недооценённые индикаторы платежеспособности. Например, может оказаться, что для определенной отрасли традиционные финансовые показатели менее важны, чем наличие долгосрочных контрактов с крупными заказчиками или инновационная технология.
Регулярный пересмотр и адаптация скоринговых моделей на основе данных об отказах позволяет снизить количество «ложноотрицательных» результатов – когда платежеспособный клиент получает отказ. Это прямо влияет на увеличение объема выданных кредитов и снижение процента упущенной выручки. Процесс должен быть итерационным: собираем данные об отказах, анализируем, корректируем модель, тестируем, внедряем, повторяем цикл. Без такого подхода ваша скоринговая система будет быстро устаревать.
Роль менеджмента и корпоративной культуры
Все усилия по сбору и анализу «темных данных» будут бесполезны, если в компании нет соответствующей культуры и поддержки со стороны руководства. Это не проект одного отдела, а стратегическая инициатива, требующая изменения мышления и процессов на всех уровнях.
Лидерство в принятии решений
Высшее руководство должно быть движущей силой этого процесса. Если СЕО и финансовый директор не видят ценности в анализе отказов, то любые инициативы будут встречены с сопротивлением. Важно донести до них, что «темные данные» – это не просто ворох цифр, а ресурс для роста и конкурентного преимущества. Это требует четкой демонстрации потенциальной прибыли и снижения рисков. Без этого поддержка будет лишь декларативной.
Зачастую менеджмент привык работать с положительными метриками – одобренные заявки, выданные кредиты. Фокус на отказах кажется контрпродуктивным. Задача – изменить эту парадигму. Отказы – это тоже результат, который, если его правильно интерпретировать, может быть не менее ценным, чем успешные сделки. Для этого нужны внутренние чемпионы – люди, которые будут продвигать эту идею и демонстрировать первые успехи.
Любой отказ – это не закрытая дверь, а приглашение рассмотреть альтернативный путь. Если вы не готовы искать эти пути, значит, вы не заинтересованы в росте. Только так и никак иначе.
— Андрей Луконин, Эксперт по продажам B2B
Кросс-функциональное взаимодействие
Работа с «темными данными» требует взаимодействия между отделами: кредитный отдел, отдел продаж, маркетинг, аналитика, продуктовый отдел. Каждый из них владеет частью информации и экспертизы. Кредитный отдел знает точные причины отказа, продажи – что сказал клиент, маркетинг – как клиент изначально пришел, аналитика – как эти данные сопоставить. Без слаженной работы и обмена информацией вы не получите полной картины.
Необходимо создавать регулярные рабочие группы, где представители разных отделов будут обсуждать данные об отказах, выдвигать гипотезы и предлагать решения. Это не просто обмен отчетами, а совместное генерирование идей. Например, отдел продаж может поделиться инсайтами о том, какие альтернативные предложения вызвали интерес у клиентов, а кредитный отдел – подтвердить, что эти предложения укладываются в рамки допустимого риска. Такая синергия кратно увеличивает эффективность.
Обучение и мотивация персонала
Персонал должен понимать, зачем собираются эти данные и как они будут использоваться. Менеджеры по продажам, которые получают отказ, часто воспринимают это как провал. Важно переформулировать это восприятие: отказ – это не конец, а новый этап работы с клиентом. Обучите их, как правильно фиксировать причины отказа, какие вопросы задавать клиенту после отказа, чтобы получить максимум полезной информации.
Система мотивации также должна быть адаптирована. Если менеджер по продажам получает бонус только за одобренные кредиты, он не будет заинтересован в работе с отказами. Внедрите метрики, поощряющие качественную работу с «темными данными»: количество клиентов, переведенных на альтернативные продукты после отказа, глубина заполнения карточки отказа, количество выявленных инсайтов, которые помогли скорректировать предложение. Это напрямую повлияет на вовлеченность и качество собираемой информации.
Оценка эффективности и масштабирование
Как любой бизнес-процесс, работа с «темными данными» требует постоянной оценки эффективности и готовности к масштабированию. То, что сработало для одной ниши, может не подойти для другой. Важно постоянно измерять результаты и быть готовым к адаптации.
Ключевые метрики эффективности
Для оценки эффективности работы с отказами необходимо определить ряд ключевых метрик. Это не только прямая выручка от переквалифицированных лидов, но и косвенные показатели, отражающие улучшение процессов и клиентского опыта.
- Процент переквалифицированных отказов: сколько клиентов, изначально получивших отказ, удалось довести до сделки по альтернативному продукту.
- Средний чек по альтернативным продуктам: насколько успешно продаются эти продукты, сравнительно с основным.
- Lifetime Value (LTV) клиентов, переведенных из отказов: как долго эти клиенты остаются с вами и сколько денег приносят в долгосрочной перспективе.
- Скорость обработки отказов: насколько быстро после отказа происходит повторный контакт и предложение альтернативы.
- Снижение процента «ложноотрицательных» отказов: сколько клиентов, ранее ошибочно получивших отказ, теперь одобряются по скоринговой модели.
- Количество предложений по изменению продуктов/процессов, инициированных на основе анализа отказов: показатель вовлеченности персонала и улучшения качества данных.
Регулярный мониторинг этих метрик позволит вам не только понимать, насколько успешны ваши инициативы, но и оперативно корректировать стратегию. Если какой-то сегмент отказов плохо конвертируется в альтернативные сделки, это сигнал для пересмотра предложения или канала коммуникации.
Масштабирование и автоматизация
На начальных этапах работа с «темными данными» может быть довольно ручной. Но по мере накопления опыта и выявления устойчивых паттернов, необходимо переходить к масштабированию и автоматизации. Это касается как сбора данных, так и формирования альтернативных предложений.
- Автоматизированный сбор причин отказа: интеграция с CRM и скоринговыми системами для мгновенной фиксации причины.
- Система автоматического формирования альтернативных предложений: на основе правил и выявленных паттернов, CRM должна уметь сама предлагать следующий шаг или продукт.
- AI-Driven аналитика: использование искусственного интеллекта для выявления скрытых корреляций и прогнозирования наиболее перспективных сегментов отказов.
- Интеграция с маркетинговыми платформами: для запуска таргетированных кампаний на сегменты клиентов, получивших отказ.
Масштабирование позволит обрабатывать больший объем данных и эффективно работать с тысячами, а не десятками отказов. Это превратит процесс из трудоемкой аналитической задачи в отлаженную систему, которая непрерывно генерирует новые возможности для бизнеса.
Практические рекомендации по внедрению
Внедрение работы с «темными данными» – это не мгновенный процесс. Это проект, который требует четкого плана, ресурсов и поэтапной реализации. Начните с малого, но мыслите масштабно.
Дорожная карта внедрения
- 1.Шаг 1: Аудит текущих процессов. Поймите, как сейчас фиксируются отказы, какие данные доступны, кто за них отвечает. Выявите пробелы.
- 2.Шаг 2: Формирование рабочей группы. Соберите представителей кредитного отдела, продаж, маркетинга, аналитики. Назначьте руководителя проекта.
- 3.Шаг 3: Определение пилотной ниши. Выберите один сегмент отказов, который кажется наиболее перспективным для анализа. Не пытайтесь охватить все сразу.
- 4.Шаг 4: Разработка методологии сбора и анализа. Определите, какие данные будете собирать, как их хранить, какие инструменты использовать.
- 5.Шаг 5: Обучение персонала. Проведите тренинги для всех задействованных сотрудников.
- 6.Шаг 6: Запуск пилотного проекта. Соберите данные, проанализируйте, протестируйте альтернативные предложения.
- 7.Шаг 7: Оценка результатов и корректировка. Измерьте метрики, сделайте выводы, внесите изменения в процессы и предложения.
- 8.Шаг 8: Масштабирование. Постепенно распространяйте успешные практики на другие сегменты и автоматизируйте процессы.
Этот поэтапный подход позволит минимизировать риски и получать первые результаты уже на ранних стадиях. Не ждите идеальной системы, чтобы начать. Начните с того, что есть, и постепенно улучшайте.
Избегайте распространённых ошибок
В работе с «темными данными» есть несколько типичных ловушек, в которые часто попадают компании:
- Недостаточная детализация причин отказа: общие формулировки вроде «не соответствует требованиям» бесполезны. Нужна конкретика.
- Отсутствие кросс-функционального взаимодействия: если отделы работают обособленно, данные не будут иметь ценности.
- Отсутствие мотивации у персонала: сотрудники должны видеть смысл и выгоду в своей работе с отказами.
- Игнорирование обратной связи от клиентов: даже после отказа, клиент может дать ценную информацию, если правильно спросить.
- Попытка автоматизировать все сразу: начните с ручных процессов, чтобы понять механику, затем автоматизируйте.
- Отсутствие регулярной оценки эффективности: без метрик вы не поймете, работает ли ваш подход.
Избегая этих ошибок, вы значительно повысите шансы на успешное внедрение и извлечение максимальной пользы из «темных данных» отказов. Помните: каждый отказ – это не провал, а не до конца изученная возможность.
Андрей Луконин
Строит системные B2B-продажи: воронки, переговоры, CRM. Никакой мотивации — только процессы и цифры.
Профиль автора
Комментарии (0)
Без регистрации. Комментарии проверяются автоматически перед публикацией.
Пока нет комментариев. Будьте первым!